Domain bankpraxis.de kaufen?
Wir ziehen mit dem Projekt
bankpraxis.de um.
Sind Sie am Kauf der Domain
bankpraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankpraxis.de kaufen?
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **


Ähnliche Suchbegriffe für Hat
Top-Angebote
Produkte zum Begriff Hat:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
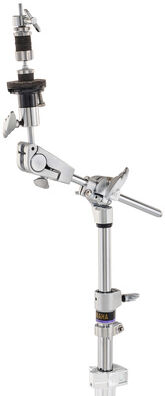
Yamaha CHH930 Hi-Hat X-HatYamaha CHH930 Closed Hi-Hat Halter, X-Hat, Für einen geschlossenen Hi-Hat überall am Drumset, Flexibler X-hat Halter mit vielen Einstelloptionen zur mühelosen Integration im Drum-Setup, Lieferung ohne Multiklammer179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
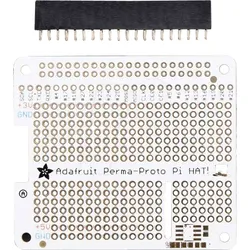
DEBO PROTO HAT - Entwicklerboards - Protoshield Promo HATEntwerfen Sie Ihren eigenen Pi HAT! Schließen Sie normale Schaltungen an, und rüsten Sie Ihren Raspberry Pi (mit 40 Pin Stiftleiste) mit diesem eleganten Prototyping-HAT-Kit auf. Es weist ein 2,54 mm Raster zur Anbringung von Chips, Widerständen, LEDs, Potentiometern und mehr auf. wird mit einer Leiterplatte und einer 2x 20-GPIO-Leiste geliefert Maße: 66 x 57 x 2 mm Lieferung ohne Raspberry Pi6,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Verbraucher, die regelmäßig ihre Rechnungen pünktlich bezahlen, werden als geringeres Risiko eingestuft, während Verbraucher mit schlechtem Zahlungsverhalten als höheres Risiko betrachtet werden. Das Zahlungsverhalten beeinflusst auch die Kreditvergabe, da Banken und Kreditgeber bei der Entscheidung über die Vergabe von Krediten das Zahlungsverhalten der Verbraucher berücksichtigen. Verbraucher mit gutem Zahlungsverhalten erhalten in der Regel bessere Konditionen und niedrigere Zinsen, während Verbraucher mit schlechtem Zahlungsverhalten mit höher **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Zahlungsausfällen und Kreditausfällen beeinflusst. Eine hohe Zahlungsmoral der Verbraucher kann das Risiko für die Finanzinstitute verringern, während ein schlechtes Zahlungsverhalten das Risiko erhöht. Dies wiederum kann sich auf die Kreditvergabe auswirken, da Banken und Kreditgeber möglicherweise restriktiver bei der Vergabe von Krediten werden, um das Risiko von Zahlungsausfällen zu minimieren. Im Inkassoverfahren kann ein schlechtes Zahlungsverhalten dazu führen, dass Finanzinstitute und Inkassounternehmen zusätzliche Maßnahmen ergreifen müssen, um aussteh **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits kann ein schlechtes Zahlungsverhalten zu höheren Ausfallrisiken führen und erfordert daher strengere Risikobewertungen und -managementmaßnahmen. Dies kann sich wiederum auf die Kreditvergabe auswirken, da Banken möglicherweise restriktiver bei der Vergabe von Krediten werden. Im Inkassoverfahren kann ein schlechtes Zahlungsverhalten zu längeren und aufwändigeren Prozessen führen, was zusätzliche Kosten verursacht **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits können verspätete oder ausbleibende Zahlungen zu erhöhten Risiken führen und erfordern eine strengere Risikobewertung. Dies kann sich wiederum auf die Kreditvergabe auswirken, da Banken möglicherweise restriktiver bei der Vergabe von Krediten werden. Im Inkassoverfahren kann das Zahlungsverhalten der Verbraucher die Effizienz und den Erfolg des Inkassoprozesses beeinflussen, da regelmäßige Zahlungen **

Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits kann ein unzuverlässiges Zahlungsverhalten zu höheren Ausfallrisiken führen, was wiederum das Risikomanagement beeinträchtigt. Das Zahlungsverhalten der Verbraucher hat auch direkte Auswirkungen auf die Kreditvergabe, da Finanzinstitute bei unzuverlässigen Zahlern möglicherweise restriktiver bei der Vergabe von Krediten werden. Zudem kann ein schlechtes Zahlungsverhalten zu höheren Zinsen oder zusätzlichen **
Wie hat sich der elektronische Zahlungsverkehr in den letzten Jahren entwickelt und welche Auswirkungen hat dies auf den traditionellen Zahlungsverkehr?
Der elektronische Zahlungsverkehr hat in den letzten Jahren stark zugenommen, vor allem durch die Verbreitung von Online-Banking und mobilen Zahlungsmethoden. Dies hat dazu geführt, dass immer mehr Menschen auf traditionelle Zahlungsmethoden wie Bargeld oder Schecks verzichten. Banken und Einzelhändler passen sich an, indem sie vermehrt digitale Zahlungsoptionen anbieten und ihre Infrastruktur modernisieren. **
Top-Angebote
Produkte zum Begriff Hat:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Verbraucher, die regelmäßig ihre Rechnungen pünktlich bezahlen, werden als geringeres Risiko eingestuft, während Verbraucher mit schlechtem Zahlungsverhalten als höheres Risiko betrachtet werden. Das Zahlungsverhalten beeinflusst auch die Kreditvergabe, da Banken und Kreditgeber bei der Entscheidung über die Vergabe von Krediten das Zahlungsverhalten der Verbraucher berücksichtigen. Verbraucher mit gutem Zahlungsverhalten erhalten in der Regel bessere Konditionen und niedrigere Zinsen, während Verbraucher mit schlechtem Zahlungsverhalten mit höher **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Zahlungsausfällen und Kreditausfällen beeinflusst. Eine hohe Zahlungsmoral der Verbraucher kann das Risiko für die Finanzinstitute verringern, während ein schlechtes Zahlungsverhalten das Risiko erhöht. Dies wiederum kann sich auf die Kreditvergabe auswirken, da Banken und Kreditgeber möglicherweise restriktiver bei der Vergabe von Krediten werden, um das Risiko von Zahlungsausfällen zu minimieren. Im Inkassoverfahren kann ein schlechtes Zahlungsverhalten dazu führen, dass Finanzinstitute und Inkassounternehmen zusätzliche Maßnahmen ergreifen müssen, um aussteh **
Ähnliche Suchbegriffe für Hat
-
Yamaha CHH930 Hi-Hat X-HatYamaha CHH930 Closed Hi-Hat Halter, X-Hat, Für einen geschlossenen Hi-Hat überall am Drumset, Flexibler X-hat Halter mit vielen Einstelloptionen zur mühelosen Integration im Drum-Setup, Lieferung ohne Multiklammer179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEBO PROTO HAT - Entwicklerboards - Protoshield Promo HATEntwerfen Sie Ihren eigenen Pi HAT! Schließen Sie normale Schaltungen an, und rüsten Sie Ihren Raspberry Pi (mit 40 Pin Stiftleiste) mit diesem eleganten Prototyping-HAT-Kit auf. Es weist ein 2,54 mm Raster zur Anbringung von Chips, Widerständen, LEDs, Potentiometern und mehr auf. wird mit einer Leiterplatte und einer 2x 20-GPIO-Leiste geliefert Maße: 66 x 57 x 2 mm Lieferung ohne Raspberry Pi6,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bucket HatEine moderne Interpretation eines lässigen Klassikers. Dieser Bucket Hat besteht aus Baumwolle für ein weiches, atmungsaktives Gefühl und hat eine entspannte Form, die an warmen Tagen, auf Reisen und in der Freizeit gut aussieht. - Entspannte Bucket-Silhouette - Baumwollkonstruktion für atmungsaktiven Komfort - Weiches, unstrukturiertes Gefühl - Einfach verstaubares Design für den Alltag34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits kann ein schlechtes Zahlungsverhalten zu höheren Ausfallrisiken führen und erfordert daher strengere Risikobewertungen und -managementmaßnahmen. Dies kann sich wiederum auf die Kreditvergabe auswirken, da Banken möglicherweise restriktiver bei der Vergabe von Krediten werden. Im Inkassoverfahren kann ein schlechtes Zahlungsverhalten zu längeren und aufwändigeren Prozessen führen, was zusätzliche Kosten verursacht **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits können verspätete oder ausbleibende Zahlungen zu erhöhten Risiken führen und erfordern eine strengere Risikobewertung. Dies kann sich wiederum auf die Kreditvergabe auswirken, da Banken möglicherweise restriktiver bei der Vergabe von Krediten werden. Im Inkassoverfahren kann das Zahlungsverhalten der Verbraucher die Effizienz und den Erfolg des Inkassoprozesses beeinflussen, da regelmäßige Zahlungen **
-
Wie beeinflusst das Zahlungsverhalten von Verbrauchern das Risikomanagement in der Finanzbranche und welche Auswirkungen hat es auf die Kreditvergabe und das Inkassoverfahren?
Das Zahlungsverhalten von Verbrauchern hat direkte Auswirkungen auf das Risikomanagement in der Finanzbranche, da es die Wahrscheinlichkeit von Kreditausfällen beeinflusst. Wenn Verbraucher regelmäßig und pünktlich zahlen, verringert sich das Risiko für die Finanzinstitute. Andererseits kann ein unzuverlässiges Zahlungsverhalten zu höheren Ausfallrisiken führen, was wiederum das Risikomanagement beeinträchtigt. Das Zahlungsverhalten der Verbraucher hat auch direkte Auswirkungen auf die Kreditvergabe, da Finanzinstitute bei unzuverlässigen Zahlern möglicherweise restriktiver bei der Vergabe von Krediten werden. Zudem kann ein schlechtes Zahlungsverhalten zu höheren Zinsen oder zusätzlichen **
-
Wie hat sich der elektronische Zahlungsverkehr in den letzten Jahren entwickelt und welche Auswirkungen hat dies auf den traditionellen Zahlungsverkehr?
Der elektronische Zahlungsverkehr hat in den letzten Jahren stark zugenommen, vor allem durch die Verbreitung von Online-Banking und mobilen Zahlungsmethoden. Dies hat dazu geführt, dass immer mehr Menschen auf traditionelle Zahlungsmethoden wie Bargeld oder Schecks verzichten. Banken und Einzelhändler passen sich an, indem sie vermehrt digitale Zahlungsoptionen anbieten und ihre Infrastruktur modernisieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.